Assurance Au Tiers Ou Tous Risques : Que Choisir ?
Choisir entre une assurance au tiers ou tous risques est une décision qui mérite réflexion. Cette question se pose à chaque automobiliste, que ce soit pour un premier véhicule, une voiture d'occasion ou un modèle récent. La réponse dépend de plusieurs facteurs concrets : la valeur actuelle du véhicule, l'usage que vous en faites et votre budget.
Réponse rapide: L'assurance au tiers ne couvre que les dommages que vous causez aux autres, tandis que l'assurance tous risques couvre également les dommages subis par votre propre véhicule. Le choix dépend principalement de la valeur de votre voiture et de votre tolérance au risque.
Key Takeaways
- L'assurance au tiers est la formule minimale obligatoire, mais elle ne couvre pas les dommages subis par votre propre véhicule.
- L'assurance tous risques offre une protection étendue, mais son coût est nettement plus élevé.
- Le choix dépend principalement de la valeur actuelle de votre voiture et de votre tolérance au risque.
- Les formules intermédiaires "tiers plus" ou "tiers étendu" peuvent constituer un bon compromis.
- La franchise est un levier important pour ajuster le prix de votre assurance sans sacrifier la couverture.
Assurance au tiers ou tous risques : la réponse complète
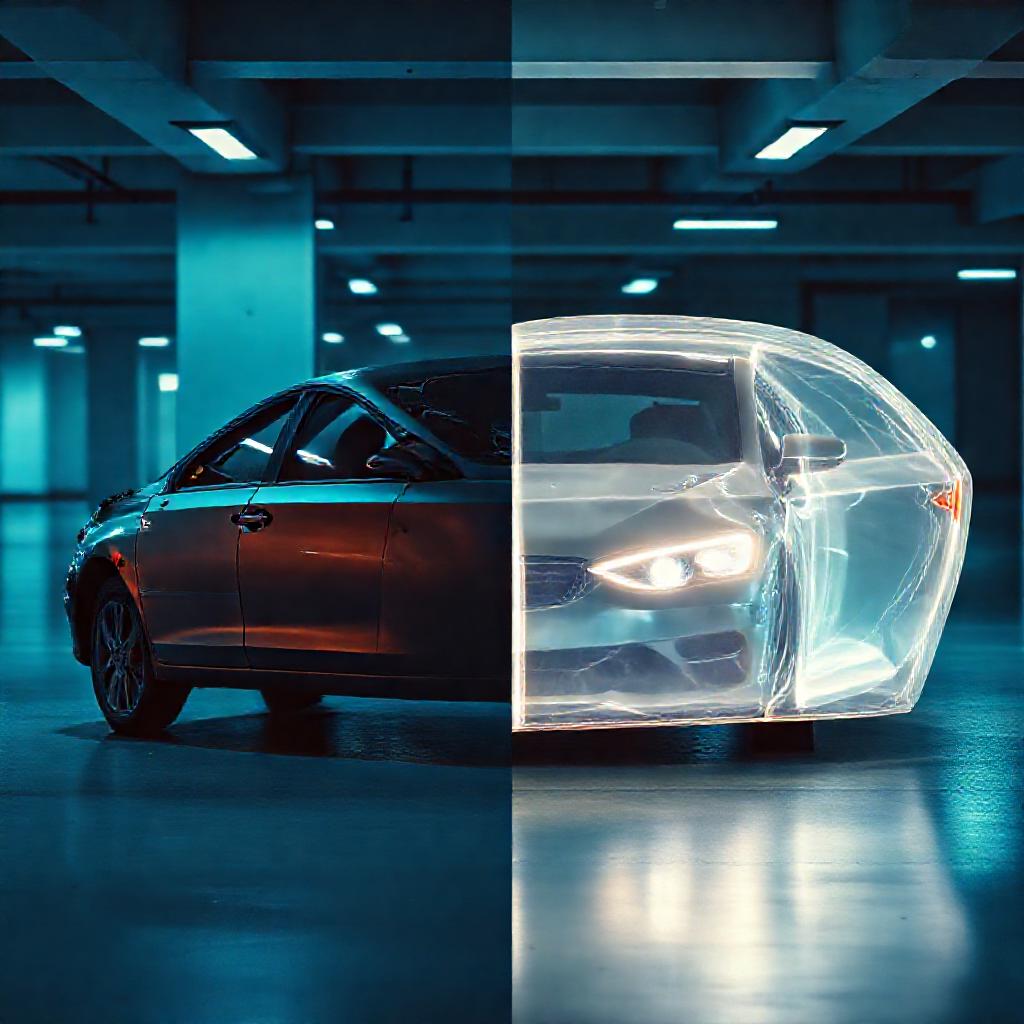
Ce visuel illustre la différence de protection entre la formule au tiers et la couverture tous risques.
Définition de l'assurance au tiers
Définition: L'assurance au tiers est la formule minimale obligatoire en France. Elle couvre la responsabilité civile, c'est-à-dire les dommages que vous causez à autrui, mais pas les dommages subis par votre propre véhicule.
L'assurance au tiers est le socle légal de toute assurance auto responsabilité civile. Elle correspond au minimum légal pour circuler sur la voie publique. En cas d'accident responsable, votre assureur indemnise les victimes, mais votre propre voiture reste à votre charge.
Cette formule est souvent choisie pour les véhicules anciens ou de faible valeur, dont le coût de réparation dépasserait largement la valeur de rachat. Elle reste la solution la plus économique, mais elle ne protège pas votre patrimoine automobile.
Un conducteur compare les options de couverture pour son véhicule, entre économie et protection complète.
Définition de l'assurance tous risques
Définition: L'assurance tous risques est une formule complète qui couvre à la fois la responsabilité civile et les dommages subis par votre propre véhicule, quel que soit le responsable de l'accident.
L'assurance tous risques inclut la garantie responsabilité civile, mais ajoute la garantie "dommages tous accidents". Cela signifie que votre voiture est indemnisée même si vous êtes responsable de l'accident, même si le véhicule est endommagé à l'arrêt, ou même si le tiers responsable n'est pas identifié.
Elle couvre également le vol, l'incendie, le bris de glace et l'assistance, selon les options incluses. C'est la formule la plus protectrice, mais aussi la plus coûteuse.
La différence fondamentale en un coup d'œil
La différence essentielle entre ces deux formules tient à la prise en charge des dommages subis par votre propre véhicule. Au tiers, vous êtes seul responsable de votre voiture en cas d'accident responsable. En tous risques, votre assureur prend en charge la réparation ou l'indemnisation, même en cas de responsabilité totale.
Réponse rapide: Si votre voiture a une faible valeur de rachat, l'assurance au tiers peut suffire. Pour un véhicule récent ou de valeur élevée, une formule tous risques devient plus pertinente pour éviter de perdre un capital important en cas d'accident.
Cette distinction est fondamentale car elle conditionne le coût annuel de votre assurance. Le passage du tiers au tous risques peut augmenter la prime de manière significative, selon le profil du conducteur et le véhicule assuré.
Comparatif détaillé : tableau des garanties
Ce que couvre chaque formule
Le tableau suivant présente les garanties principales selon la formule choisie. Il s'agit d'une vue générale, les contrats pouvant varier selon les assureurs.
| Garantie | Assurance au tiers | Assurance tiers étendu | Assurance tous risques |
|---|---|---|---|
| Responsabilité civile | Oui | Oui | Oui |
| Dommages propres (accident responsable) | Non | Non | Oui |
| Vol | Non | Optionnel | Oui |
| Incendie | Non | Optionnel | Oui |
| Bris de glace | Non | Optionnel | Oui |
| Assistance | Non | Optionnel | Oui |
| Protection juridique | Non | Optionnel | Optionnel |
Les exclusions et limites communes
Aucune assurance n'est universelle. Même en tous risques, certaines exclusions s'appliquent. Les plus courantes concernent la conduite en état d'ivresse, la conduite sans permis valide ou l'utilisation du véhicule pour une activité non déclarée.
Les limites de garantie sont également importantes à vérifier. Par exemple, la garantie bris de glace peut être plafonnée, et l'indemnisation en cas de vol dépend de la valeur de rachat du véhicule au moment du sinistre.
L'importance de la franchise
La franchise est la somme qui reste à votre charge lors d'un sinistre. Elle joue un rôle central dans le calcul de la prime. Une franchise élevée réduit le coût de l'assurance, mais augmente le montant que vous devrez payer en cas de sinistre.
Définition: La franchise est le montant que l'assuré conserve à sa charge lors d'un sinistre. Elle est déduite de l'indemnisation versée par l'assureur.
Réponse rapide: Une franchise élevée peut réduire votre prime de manière significative, mais elle augmente votre reste à charge en cas de sinistre. Il faut donc trouver un équilibre entre le coût annuel et le montant que vous êtes prêt à assumer en cas d'accident.
Pour un véhicule ancien, une franchise élevée est souvent acceptable : si la réparation dépasse la valeur du véhicule, l'assureur peut proposer une indemnisation basée sur la valeur de rachat, et la franchise vient en déduction.
Comment choisir selon votre situation
Le critère de la valeur du véhicule
La valeur actuelle de votre voiture est le critère le plus important. Si votre véhicule vaut moins que le montant de la franchise, l'assurance tous risques n'a que peu d'intérêt. Les réparations dépassant la valeur de rachat, l'indemnisation serait limitée.
Pour un véhicule récent ou de valeur élevée, l'assurance tous risques protège un capital important. En cas de vol ou d'accident responsable, vous évitez une perte financière majeure.
Le critère de l'usage et de la fréquence de conduite
L'usage quotidien de votre voiture influence également le choix. Un conducteur qui parcourt peu de kilomètres annuellement expose moins son véhicule aux risques d'accident. À l'inverse, un usage intensif, en ville ou sur autoroute, augmente la probabilité de sinistres.
Le lieu de stationnement compte aussi. Un véhicule garé dans la rue est plus exposé au vol et aux dégradations qu'un véhicule garé dans un garage fermé.
Le critère du budget et de la franchise
Votre budget mensuel ou annuel dédié à l'assurance est un facteur décisif. Une assurance tous risques coûte plus cher, mais elle offre une tranquillité d'esprit. Si le budget est serré, une formule intermédiaire ou une franchise plus élevée permet de réduire la prime.
L'utilisation d'un comparateur Assurance Auto peut aider à visualiser les écarts de prix entre les formules et à identifier les options les plus pertinentes pour votre profil.
Les pièges à éviter et les options intermédiaires
Les garanties "tiers plus" ou "tiers étendu"
Les formules intermédiaires, souvent appelées "tiers plus" ou "tiers étendu", ajoutent des garanties optionnelles à l'assurance au tiers. Les plus courantes sont la garantie vol, la garantie incendie, le bris de glace et l'assistance.
Ces formules constituent un compromis intéressant : elles renforcent la protection sans atteindre le coût d'une assurance tous risques. Elles sont particulièrement adaptées aux véhicules d'occasion de valeur moyenne.
Les pièges de la sous-assurance et des franchises élevées
La sous-assurance est un piège fréquent. Elle survient lorsque la valeur déclarée du véhicule est inférieure à sa valeur réelle, ce qui réduit l'indemnisation en cas de sinistre. Il est essentiel de déclarer une valeur cohérente avec la valeur de rachat du véhicule.
Une franchise trop élevée peut également être un piège. Si la franchise est supérieure à la valeur du véhicule, l'assurance devient inutile : vous ne serez jamais indemnisé, car la franchise absorbe l'intégralité de l'indemnisation.
L'impact du bonus-malus
Le bonus-malus est un système qui ajuste la prime en fonction de l'historique de conduite. Chaque année sans accident responsable fait baisser le coefficient, tandis qu'un accident responsable l'augmente.
Définition: Le bonus-malus est un coefficient appliqué à la prime d'assurance auto. Il diminue de 5 % par année sans accident responsable et augmente de 25 % en cas d'accident responsable.
Un bon coefficient bonus-malus réduit le coût de toutes les formules, y compris le tous risques. Pour un jeune conducteur, le coefficient démarre à 1, et la prime est plus élevée. Il est donc important de comparer les offres spécifiques aux jeunes conducteurs.
Méthode pas à pas pour choisir en 5 points
Voici les 5 étapes à suivre pour décider en toute sérénité :
- Évaluer la valeur actuelle de votre véhicule. Utilisez la cote de votre voiture pour déterminer sa valeur de rachat. Si elle est faible, le tous risques perd de son intérêt.
- Estimer la fréquence et le type d'utilisation. Comptez vos kilomètres annuels et tenez compte de votre lieu de stationnement.
- Comparer les garanties essentielles pour votre profil. Identifiez les risques auxquels vous êtes le plus exposé : vol, bris de glace, accident responsable.
- Vérifier les franchises et les exclusions. Lisez attentivement les conditions du contrat avant de signer.
- Décider en fonction de votre budget et de votre tolérance au risque. Si la perte de votre véhicule ne compromet pas votre budget, le tiers peut suffire. Dans le cas contraire, le tous risques est plus adapté.
Comment appliquer ces étapes à votre cas
Chaque situation est unique. Un conducteur urbain avec un véhicule récent aura tout intérêt à choisir le tous risques, tandis qu'un conducteur rural avec une voiture ancienne pourra se contenter du tiers. L'analyse de votre propre situation, étape par étape, permet une décision d'assurance éclairée.
Erreurs à éviter dans le processus
L'erreur la plus courante est de choisir uniquement sur le prix. Une assurance au tiers à faible coût peut sembler avantageuse, mais elle laisse le conducteur seul face aux dommages de son propre véhicule. À l'inverse, payer un tous risques pour un véhicule de faible valeur est un investissement peu rentable.
Il est également important de ne pas négliger les garanties optionnelles. Une formule intermédiaire bien choisie peut offrir une protection suffisante à un coût maîtrisé.
FAQ
Questions sur les garanties
Q1 : L'assurance tous risques couvre-t-elle les dommages causés par un tiers non identifié ?
Oui, dans la plupart des cas. L'assurance tous risques inclut la garantie "dommages tous accidents", qui couvre les dommages subis par votre véhicule même si le responsable n'est pas identifié. Cette situation correspond typiquement à un véhicule endommagé sur un parking dont le responsable a pris la fuite.
Q2 : L'assurance au tiers inclut-elle la protection contre le vol ?
Non, l'assurance au tiers ne couvre pas le vol. Cette garantie est optionnelle et peut être ajoutée via une formule intermédiaire ou incluse dans une assurance tous risques garantie vol.
Questions sur le prix et la franchise
Q3 : Est-ce que la franchise est plus élevée avec une assurance tous risques ?
Pas nécessairement. La franchise est un paramètre contractuel indépendant de la formule. Vous pouvez choisir une franchise faible ou élevée, quel que soit le niveau de garantie. En revanche, une franchise élevée réduit la prime, ce qui est souvent utilisé pour rendre le tous risques plus abordable.
Q4 : Comment le bonus-malus affecte-t-il le prix ?
Le bonus-malus est un coefficient qui multiplie la prime de base. Un coefficient inférieur à 1, obtenu après plusieurs années sans accident responsable, réduit le prix. Un coefficient supérieur à 1, suite à un accident responsable, augmente la prime.
Questions sur les démarches
Q5 : Peut-on passer de l'assurance au tiers à l'assurance tous risques en cours de contrat ?
Oui, il est possible de modifier votre contrat en cours d'année, généralement à la date anniversaire. Certains assureurs permettent un changement en cours de contrat, mais cela peut entraîner une modification de la prime. Il est conseillé de contacter votre assureur pour connaître les conditions précises.
À lire aussi : Assurance RC Auto Maroc : Tarifs 2026 · Assurance Auto Maroc 2026 : Prix, Comparaison et Meille · Top 7 Erreurs à Éviter en Souscrivant une Assurance Aut
Conclusion
Il n'existe pas de réponse universelle à la question de l'assurance au tiers ou tous risques. La décision dépend de la valeur de votre véhicule, de votre usage et de votre budget. L'assurance au tiers est une solution économique adaptée aux véhicules anciens, tandis que l'assurance tous risques protège un capital important pour les véhicules récents.
Les formules intermédiaires offrent un compromis intéressant, et la franchise permet d'ajuster le coût. Avant de choisir, évaluez votre situation personnelle, comparez les offres et vérifiez les exclusions.