Assurance Habitation: Quelles 4 Garanties Essentielles?
Assurance habitation : les garanties essentielles expliquées
Souscrire une assurance habitation ne devrait jamais se faire à l'aveugle. Pourtant, la plupart des contrats contiennent des dizaines de clauses difficiles à décrypter. Pour vous aider à y voir clair, cet article se concentre sur l'assurance habitation garanties essentielles : les quatre protections qui forment le socle de tout contrat sérieux. Comprendre leur rôle, leurs limites et leurs conditions d'application vous permettra de vérifier que votre logement et votre responsabilité sont correctement protégés.
Quick Answer: Les quatre garanties essentielles d'une assurance habitation sont la responsabilité civile, l'incendie, les dégâts des eaux et le vol. La responsabilité civile est la seule obligatoire pour les locataires, mais les trois autres sont indispensables pour une protection complète du logement et de son contenu.
Points clés à retenir
- Les garanties essentielles d'une assurance habitation sont au nombre de quatre : responsabilité civile, incendie, dégâts des eaux et vol.
- La garantie responsabilité civile est la seule réellement obligatoire pour tous les locataires, mais les autres sont indispensables pour une protection complète.
- Les garanties optionnelles (catastrophes naturelles, bris de glace, assistance) sont souvent nécessaires selon votre situation et votre logement.
- Les exclusions et franchises sont les principaux pièges à surveiller avant de signer un contrat.
- Comparer les offres et négocier peuvent vous permettre d'obtenir une meilleure couverture au même prix.
Ce que couvre une garantie essentielle
Une garantie essentielle se définit par sa capacité à protéger contre les risques majeurs qui menacent un logement : l'incendie, les dégâts des eaux, le vol et les dommages causés à autrui. Ces quatre risques représentent la grande majorité des sinistres déclarés chaque année, ce qui explique pourquoi ils sont inclus dans la plupart des contrats multirisques habitation.
Ces garanties sont considérées comme non négociables car elles répondent à des besoins fondamentaux de sécurité et de protection juridique. Sans elles, un sinistre majeur pourrait mettre en danger votre patrimoine, votre capacité à vous reloger, voire votre situation financière si vous êtes tenu responsable des dommages causés à un tiers.
Definition: L'assurance multirisque habitation est un contrat qui regroupe plusieurs garanties en une seule police, couvrant à la fois le bâtiment, le contenu et la responsabilité civile de l'assuré.
Les 4 garanties de base incontournables
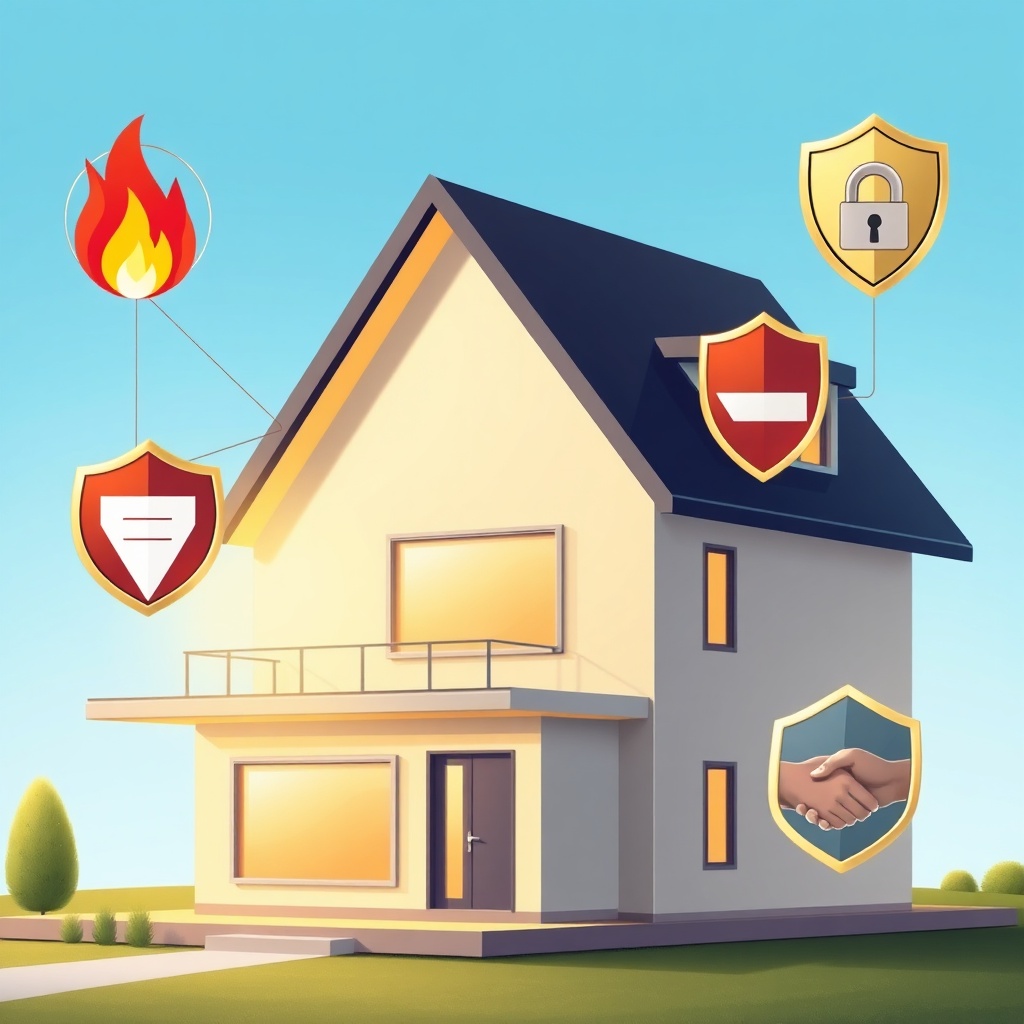
A conceptual image showing the four core protections of home insurance.
Garantie responsabilité civile : elle couvre les dommages causés à autrui par vous, votre famille ou vos animaux. L'exemple le plus courant est un dégât des eaux qui endommage le plafond du voisin. Cette garantie prend en charge les frais de réparation chez le tiers, ainsi que les éventuels frais de justice si un litige survient.
Garantie incendie : elle protège le bâtiment et son contenu contre les risques de feu, de fumée et d'explosion. En cas de sinistre, l'assureur indemnise la reconstruction du logement et le remplacement des biens détruits, selon les plafonds prévus au contrat.
Garantie dégâts des eaux : elle couvre les fuites, ruptures de canalisation, infiltrations et dégâts de gel. C'est la garantie la plus sollicitée, car les sinistres liés à l'eau sont fréquents et peuvent causer des dégâts importants, aussi bien dans votre logement que chez vos voisins.
Garantie vol : elle indemnise en cas de cambriolage, mais son application est soumise à des conditions spécifiques. La plupart des contrats exigent la preuve d'une effraction ou de traces d'intrusion pour déclencher l'indemnisation.
Les limites du socle essentiel
Les garanties de base ne couvrent pas tout. Les exclusions sont nombreuses : les biens de valeur comme les bijoux ou les œuvres d'art dépassent souvent les plafonds prévus, et les catastrophes naturelles font l'objet d'un régime d'indemnisation spécifique.
Il est donc crucial de comprendre que l'essentiel est un point de départ, pas une protection complète. Selon votre situation géographique, la valeur de vos biens ou votre statut d'occupant, des garanties complémentaires peuvent s'avérer nécessaires.
An image of a homeowner carefully reading their insurance policy to ensure they have the essential guarantees.
Les garanties de base obligatoires : ce que tout contrat doit inclure
Cette section se concentre sur le socle légal et pratique des contrats d'assurance habitation. Elle détaille chaque garantie essentielle, ses conditions d'application et son importance selon le statut d'occupant.
La garantie responsabilité civile : le pilier du contrat
La garantie responsabilité civile joue un rôle central dans tout contrat d'assurance habitation. Elle couvre les dommages causés à des tiers par vous, votre famille ou vos animaux, que ce soit à l'intérieur ou à l'extérieur du logement. Par exemple, si votre enfant casse une vitre chez un voisin ou si votre chien blesse un passant, cette garantie prend en charge les frais de réparation ou les frais médicaux.
Pour les locataires, cette garantie est une obligation légale. La loi impose en effet à tout locataire de souscrire une assurance couvrant sa responsabilité civile, même si le contrat type de location le rappelle systématiquement. Pour les propriétaires, elle est vivement recommandée, car un accident impliquant un tiers peut entraîner des conséquences financières lourdes.
Cette garantie comporte néanmoins des limites. Les plafonds d'indemnisation varient selon les contrats, et les activités professionnelles exercées à domicile sont généralement exclues de la couverture de base.
Quick Answer: La garantie responsabilité civile est obligatoire pour tous les locataires en France, conformément à la loi du 6 juillet 1989. Elle couvre les dommages causés à des tiers par l'assuré, sa famille ou ses animaux.
Les garanties incendie et dégâts des eaux : protection du bâti
La garantie incendie protège le bâtiment et son contenu contre les risques de feu, de fumée et d'explosion. En cas de sinistre, l'assureur indemnise les frais de reconstruction du logement et le remplacement des biens endommagés. Cette garantie est essentielle pour les propriétaires, car elle protège leur patrimoine immobilier, mais elle l'est aussi pour les locataires qui doivent remplacer leur mobilier.
La garantie dégâts des eaux couvre les fuites, ruptures de canalisation, infiltrations et dégâts de gel. Il est important de vérifier si votre contrat inclut les frais de recherche de fuite, qui peuvent être élevés, et les dommages causés aux équipements comme le lave-linge ou le lave-vaisselle. Les nuances entre les contrats sont importantes : certains excluent les dégâts causés par un défaut d'entretien, d'autres imposent des délais de déclaration plus courts.
La garantie vol : une protection souvent conditionnée
La garantie vol est probablement la plus conditionnée des garanties essentielles. Pour être indemnisé, vous devez généralement prouver l'existence d'une effraction, d'un vol avec violence ou de traces d'intrusion. Les vols sans effraction, comme le vol à la tire, sont souvent exclus des contrats de base.
Les exclusions fréquentes concernent également les vols dans les dépendances non fermées à clé, comme un garage ouvert ou un abri de jardin. Enfin, la valeur des biens joue un rôle déterminant : les objets de valeur comme les bijoux, les œuvres d'art ou le matériel électronique haut de gamme nécessitent souvent une extension de garantie, car les plafonds de base sont insuffisants.
Les garanties optionnelles qui font la différence : lesquelles choisir ?
Cette section aide le lecteur à évaluer les garanties complémentaires et à déterminer lesquelles sont réellement utiles pour son profil. Elle propose une approche pragmatique pour éviter de payer pour des couvertures inutiles.
Garantie catastrophes naturelles et technologiques : quand est-elle nécessaire ?
La garantie catastrophes naturelles est obligatoire en France, mais son indemnisation est soumise à des conditions spécifiques. Elle ne s'applique que si un arrêté interministériel reconnaît officiellement l'état de catastrophe naturelle dans votre commune. Des franchises particulières s'appliquent alors, et les délais de déclaration sont plus longs que pour un sinistre classique.
La garantie catastrophes technologiques, qui couvre les dommages liés à un accident industriel ou nucléaire, est pertinente selon votre localisation. Si vous habitez à proximité d'une usine classée Seveso ou d'une installation nucléaire, cette garantie mérite votre attention.
Les critères de décision sont principalement géographiques : votre zone d'habitation, l'historique des sinistres dans votre commune et la nature des installations voisines déterminent la pertinence de ces garanties.
Garantie bris de glace, jardin, et équipements : au-delà de l'essentiel
La garantie bris de glace est utile si vous disposez de grandes surfaces vitrées, comme des baies vitrées, des verrières ou des fenêtres de toit. Elle couvre le remplacement des vitrages cassés, mais certaines exclusions s'appliquent aux vitres anciennes ou aux dommages causés par un défaut d'entretien.
La garantie jardin couvre les dommages aux clôtures, portails, allées et murets. Elle est souvent incluse dans les contrats multirisques habitation, mais il est préférable de vérifier les plafonds et les exclusions, notamment pour les arbres ou les plantations.
La garantie équipements protège les appareils électroniques et électroménagers contre les surtensions ou les dommages électriques. Elle est particulièrement utile si vous possédez du matériel sensible, comme un ordinateur ou une chaîne hi-fi.
Garantie assistance et protection juridique : un plus pour la tranquillité
La garantie assistance intervient en cas d'urgence : dépannage d'urgence, relogement temporaire si votre logement devient inhabitable, envoi d'un artisan. Elle est particulièrement précieuse pour les propriétaires absents ou les personnes âgées.
La protection juridique habitation prend en charge les frais d'avocat et de procédure en cas de litige lié au logement, par exemple avec un voisin, un entrepreneur ou un locataire. Elle est souvent proposée en option et peut être regroupée avec la garantie assistance dans un même module.
Quick Answer: La garantie catastrophes naturelles est incluse dans tous les contrats d'assurance habitation en France, mais l'indemnisation nécessite un arrêté interministériel reconnaissant l'état de catastrophe naturelle. Des franchises spécifiques s'appliquent alors.
Tableau comparatif des garanties optionnelles
| Garantie | Utilité principale | Public cible | Points de vigilance |
|---|---|---|---|
| Catastrophes naturelles | Indemnisation après événement climatique majeur | Tous, surtout zones à risque | Franchise spécifique, délais de déclaration |
| Bris de glace | Protection des vitrages | Maisons avec grandes baies | Exclusions pour les vitres anciennes |
| Assistance | Dépannage et relogement d'urgence | Tous, surtout propriétaires absents | Plafonds d'intervention |
| Protection juridique | Prise en charge des litiges | Propriétaires bailleurs | Délai de carence possible |
Comment choisir ses garanties selon son profil : locataire, propriétaire, copropriétaire
Cette section adapte les conseils au statut d'occupation, car les besoins et obligations diffèrent. Elle évite les généralités et propose une lecture personnalisée.
Locataire : quelles garanties sont indispensables ?
Le locataire a l'obligation légale de souscrire une assurance responsabilité civile, conformément à la loi du 6 juillet 1989. Cette garantie est non négociable et doit être justifiée auprès du bailleur à la remise des clés.
Au-delà de cette obligation, il est vivement recommandé d'inclure les garanties dégâts des eaux et vol pour protéger le mobilier. Les points à vérifier sont la couverture du mobilier, le montant de la franchise et la prise en charge des équipements du logement, comme la cuisine aménagée ou les installations électriques.
Definition: La loi du 6 juillet 1989 est une loi française qui encadre les rapports locatifs. Elle impose notamment au locataire de souscrire une assurance couvrant sa responsabilité civile pour les dommages causés au logement ou aux tiers.
Propriétaire occupant : protéger son patrimoine
Le propriétaire occupant doit couvrir à la fois le bâtiment (murs, toiture, structure) et son contenu. La garantie incendie est essentielle pour la structure, car un incendie peut entraîner des frais de reconstruction considérables.
La garantie catastrophes naturelles est également importante, surtout si vous habitez dans une zone exposée aux inondations, aux séismes ou aux mouvements de terrain. Les extensions à envisager concernent les piscines, les dépendances et les animaux de compagnie, qui ne sont pas toujours couverts par les contrats de base.
Propriétaire bailleur : les garanties spécifiques pour un bien loué
Le propriétaire bailleur n'a pas d'obligation légale d'assurance, mais il doit déclarer le bien en location à son assureur. La garantie responsabilité civile du locataire reste obligatoire, mais le propriétaire doit protéger son propre patrimoine.
Les garanties recommandées pour un bailleur sont la perte de loyers en cas d'incendie ou de dégât des eaux, la protection juridique pour les litiges locatifs, la garantie vandalisme et la garantie dégâts des eaux. Il est essentiel de vérifier que le contrat couvre les locataires successifs et les périodes de vacance locative.
Les exclusions et limites de garanties : les pièges à éviter
Cette section met en lumière les zones d'ombre des contrats d'assurance habitation. Elle aide le lecteur à identifier les situations où il ne sera pas indemnisé, afin d'éviter les mauvaises surprises.
Les exclusions classiques : vices, négligence, et biens exclus
Les vices de construction ou les défauts d'entretien ne sont pas couverts par les garanties de base. Si votre toiture fuit parce que vous n'avez pas entretenu les gouttières, l'assureur peut refuser d'indemniser.
Les dommages causés intentionnellement ou par négligence grave sont également exclus. Les biens exclus comprennent l'argent liquide, les bijoux, les œuvres d'art au-delà des plafonds prévus, les animaux et les véhicules, qui relèvent d'autres types de contrats.
Les franchises et plafonds de garantie : comprendre les montants
La franchise est la somme laissée à la charge de l'assuré en cas de sinistre. Son montant influence directement la prime : plus la franchise est élevée, plus la prime est basse. Il est donc essentiel de choisir une franchise que vous pouvez assumer financièrement.
Les plafonds de garantie représentent le montant maximal d'indemnisation pour chaque type de bien. Par exemple, un contrat peut prévoir un plafond de 10 000 € pour le mobilier et de 1 500 € pour les bijoux. Il est crucial de vérifier que ces plafonds correspondent à la valeur réelle de vos biens, sinon vous risquez d'être sous-indemnisé en cas de sinistre.
Definition: La franchise est la somme qui reste à la charge de l'assuré lors d'un sinistre. Elle peut être fixe ou proportionnelle au montant des dommages, et son montant est précisé dans les conditions générales du contrat.
Les obligations de l'assuré : déclarations et prévention
L'assuré a des obligations précises. Il doit déclarer tout changement de situation : déménagement, travaux, activité professionnelle exercée à domicile, acquisition d'un bien de valeur. Une déclaration tardive ou incomplète peut entraîner la nullité du contrat.
Les mesures de prévention exigées sont également importantes : installation d'une alarme si le contrat l'exige, fermeture des portes et fenêtres, entretien régulier des installations électriques et de plomberie. Enfin, les délais de déclaration de sinistre doivent être respectés, généralement cinq jours ouvrés pour un sinistre classique.
Les démarches pour optimiser son contrat : comparer, négocier, et bien lire
Cette section propose une méthodologie concrète pour obtenir la meilleure couverture au meilleur prix. Elle se concentre sur les actions pratiques à mener.
Comparer les offres : les critères essentiels
Comparer les offres d'assurance habitation ne se limite pas au prix. Les critères essentiels sont les garanties incluses, les franchises, les plafonds et les exclusions. Un contrat moins cher peut s'avérer plus coûteux en cas de sinistre si les plafonds sont insuffisants ou si les exclusions sont nombreuses.
Les comparateurs en ligne sont utiles pour obtenir une première sélection, mais il est indispensable de vérifier les conditions générales de chaque offre. Méfiez-vous des prix très bas qui cachent souvent des garanties réduites ou des franchises élevées.
Négocier ses garanties : les leviers à actionner
La négociation est possible. Demandez une révision de la prime en cas de changement de situation favorable, comme l'installation d'une alarme ou une absence de sinistre depuis plusieurs années.
Le regroupement de plusieurs contrats chez le même assureur, par exemple l'habitation et l'automobile, permet souvent d'obtenir une remise. Faire jouer la concurrence est également efficace : obtenez des devis de plusieurs assureurs et utilisez-les comme levier pour négocier une meilleure offre.
Les erreurs à éviter lors de la souscription
Ne pas déclarer ses biens de valeur est une erreur fréquente. En cas de vol, l'assureur peut refuser d'indemniser si les biens n'ont pas été déclarés, même si le plafond prévu au contrat aurait pu les couvrir.
Choisir une franchise trop élevée pour économiser sur la prime est également risqué. Si vous ne pouvez pas assumer cette somme en cas de sinistre, vous vous retrouverez dans une situation financière difficile.
Enfin, ne négligez pas les avenants pour les travaux ou les nouvelles acquisitions. Une rénovation ou l'achat d'un bien de valeur doit être déclaré pour maintenir la couverture adaptée à votre situation.
Étapes pour choisir et optimiser son assurance habitation
- Évaluer la valeur de votre patrimoine (bâtiment, mobilier, biens de valeur).
- Lister vos besoins spécifiques selon votre profil (locataire, propriétaire, bailleur).
- Comparer au moins 3 offres d'assureurs sur les garanties, franchises et plafonds.
- Vérifier les exclusions et les conditions de déclaration de sinistre.
- Négocier la prime en utilisant les devis concurrents et vos mesures de prévention.
- Relire attentivement les conditions générales avant de signer, et mettre à jour votre contrat à chaque changement.
FAQ - Questions fréquentes sur les garanties essentielles
Quelles sont les garanties obligatoires dans une assurance habitation ?
La seule garantie obligatoire pour un locataire est la responsabilité civile. Pour un propriétaire, aucune n'est imposée par la loi, mais les garanties incendie, dégâts des eaux et vol sont fortement recommandées pour protéger le bien.
La garantie vol est-elle toujours incluse dans les contrats de base ?
Non. La garantie vol est souvent optionnelle ou soumise à des conditions strictes (effraction, traces d'intrusion). Il est essentiel de vérifier les conditions d'application et les exclusions de votre contrat.
Qu'est-ce que la franchise et comment influence-t-elle le prix ?
La franchise est la somme que vous restez à payer en cas de sinistre. Plus elle est élevée, plus la prime est basse, mais vous devez être capable de supporter cette somme en cas de problème.
Les catastrophes naturelles sont-elles couvertes automatiquement ?
En France, la garantie catastrophes naturelles est incluse dans tous les contrats d'assurance habitation, mais l'indemnisation est soumise à un arrêté interministériel reconnaissant l'état de catastrophe naturelle. Des franchises spécifiques s'appliquent.
Puis-je changer d'assurance habitation à tout moment ?
Oui, depuis la loi Hamon (2015), vous pouvez résilier votre contrat d'assurance habitation à tout moment après le premier anniversaire, sans frais, en envoyant une lettre recommandée ou par e-mail à votre assureur.
Conclusion
Les garanties essentielles d'une assurance habitation constituent le socle de protection de votre logement et de votre responsabilité. Comprendre ces garanties, leurs limites et les options pertinentes selon votre profil est indispensable pour éviter les mauvaises surprises en cas de sinistre. En comparant les offres, en vérifiant les exclusions et en négociant, vous pouvez obtenir une couverture adaptée à vos besoins réels, sans payer pour des garanties superflues. N'oubliez pas de relire votre contrat régulièrement et de le mettre à jour à chaque changement de situation.